Digimakse turvalisus

Digimakse turvalisus: Põhiline teave

Digimakse, mida tuntakse ka digitaalse makse või elektroonilise makse all, viitab maksetele, mis on tehtud interneti kaudu. See tähendab, et makse tehakse digitaalselt, ilma füüsilise raha kasutamiseta. Otseülekannetelt kuni viipemaksteta, digimakse on mugav viis raha saatmiseks ja vastuvõtmiseks. Kuid digimaksete kasutamise kasvuga kaasneb ka turvariskide kasv. Et mõista, kuidas kaitsta end internetis, peame teadma neid riske.

Digimakse turvariskid

Digimaksetega kaasneb mitmeid riske. Näiteks võidakse ründaja poolt kasutada petuskeeme, nagu näiteks phishing, mida kasutatakse privaatse teabe, näiteks kasutajanimede, salasõnade ja krediitkaardi detailide hankimiseks. Ründajad võivad ka kasutada teie digimaksete teabe ja kasutajakontote vastu küberrünnakuid.
Kuidas suurendada digimakse turvalisust?

Et suurendada digimakse turvalisust, tuleks pöörata tähelepanu mõnele olulisele aspektile. Esimene neist on kasutajate teadlikkus. Kasutajad peavad olema teadlikud võimalikest ohtudest ja kuidas neid ära tunda. Selleks tuleb neid regulaarselt koolitada ja harida.

Lisaks peaksid kasutajad kasutama usaldusväärseid putse ning tugevaid salasõnu, mis sisaldavad suur- ja väiketähti, numbreid ning sümboleid. Samuti võiks kasutusele võtta kaheastmelise autentimise, mis nõuab kasutajatelt sisselogimisel kahe erineva tõendite esitamist.

Eelmainitud meetmeid silmas pidades on võimalik suurendada oluliselt digimakse turvalisust ja vähendada riski sattuda rünnaku ohvriks.

Lõppsõna

Kokkuvõttevalt võib öelda, et kuigi digimaksed pakuvad palju mugavusi, on oluline olla teadlik ka nende turvariskidest. Olge ettevaatlik oma isikuandmete jagamisel, kasutage usaldusväärseid platvorme ning tugevaid salasõnu ja soovitavalt ka kaheastmelist autentimist.

Kellel on huvi õppida rohkem, siin on kaks linki, mis pakuvad huvitavat lugemist: mis on kiirlaen? ja Euroopa Keskpanka euribor: mis see on ja kuidas see mõjutab teie finantse?
Maksureform ja pension

Maksureform on oluline teema, mis mõjutab igaühe rahalisi aspekte. Eriti oluliseks muutub see teema aga siis, kui juttu tuleb pensionist. Selles artiklis vaatleme, kuidas maksureform mõjutab pensionit ning millised on selle mõjud meie igapäevasele elule.

Maksureformi mõju pensionile

Maksud on riikliku majanduse ja rahastamise alused. Iga maksureform avaldab seega mõju kogu riigi finantsstruktuurile. Pension, mis on inimese sissetuleku osa, pole maksureformide mõjust erand.

Kui maksureform tõstab tulumaksu, mõjutab see otseselt inimese pensionit. Suurenenud tulumaks muudab pensioni väiksemaks, vähendades seega inimese sissetulekut võrreldes eelneva olukorraga. Teisest küljest võib maksureform tähendada ka tulumaksu langetamist, mis suurendaks pensioni summat.

Uuri Kuidas maksud mõjutavad pensionit, et saada detailsem ülevaade.

Maksureformide mõju igapäevaelule

Maksureformide mõjud inimese igapäevaelule ulatuvad kaugemale kui ainult pensionisumma muutumine. Maksureformid võivad muuta kaupade ja teenuste hinnad, mis mõjutab omakorda inimese ostujõudu.

Maksud ja ostujõud

Pensionäride jaoks võib see tähendada raskustes hakkama saamist, eriti kui pension pole piisav, et katta kõiki jooksvaid kulusid. Sellises olukorras võivad inimesed otsida lisavahendeid, näiteks võtta kiirlaen. Kuid kiirlaenu võtmisega kaasnevad omad riskid ning see peaks olema viimane valik.

Teiselt poolt võib maksureform, mis vähendab käibemaksu või tõstab tulumaksuvaba piiri, suurendada inimeste ostujõudu. Sellisel juhul saavad pensionärid rohkema rahaga hakkama ning ei pea muretsema igapäevaste kulude katmise pärast.

Maksureformide plussid ja miinused

Maksureformidel on nii positiivseid kui ka negatiivseid külgi. Positiivsena võib välja tuua näiteks parema ostujõu ja suurema pensioni summa. Negatiivsete aspektidena toome aga välja pensioni vähenemise ning suurenenud raskuse igapäevaste kulude katmisel.

Maksureform

Artikli lõppsõna olgu, et maksureformid on keerulised ja mitmekülgsed. Nende mõistmiseks ja mõjude tõlgendamiseks on oluline olla kursis finantsmaailma toimimisega. Hea võimalus selleks on lugeda euribori kirjeldust, mis annab ülevaate ühest olulisest majandusnäitajast.

Krediidikonto ja krediitkaart

Mis on krediidikonto?

Krediidikonto on finantsteenuseid pakkuvate asutuste, nagu pankade või krediidiettevõtete teenus, mis võimaldab kontoomanikul raha laenata teatud limiidi piires. Raha võib laenata erinevateks eesmärkideks, sh igapäevasteks kulutusteks või suuremate ostude jaoks. Krediidikonto tasub alati tagasi pärast raha kasutamist, tavaliselt koos intressiga.

Krediidikonto oluline omadus on paindlikkus: laenu saab võtta vastavalt vajadusele, kuni on saavutatud krediidilimiit. Kasutamata krediidi eest tavapäraselt intressi ei küsita – maksta tuleb vaid kasutatud summa eest.

Mis on krediitkaart?

Krediitkaart on plastikkaart, mis võimaldab omanikul teha oste või raha välja võtta teatud summas, mille pank või krediidiasutus on eelnevalt heaks kiitnud. See on ettemaksevorm, mida saab kasutada kaubanduskettes, online kauplustes või isegi välismaal reisides.

Krediitkaarte kasutades tasub omanik tehtud kulud täisummaga tagasi järgmisel arveperioodil või teeb paindlikke makseid aja jooksul, tasudes intressi jäägile.

Krediitkaardid on populaarsed tänu erinevatele lisahüvedele – näiteks soodustused, boonused, sularaha tagastamine või reisikindlustus.

Millised on erinevused?

Krediidikonto ja krediitkaardi peamine erinevus seisneb nende kasutamises. Kui krediidikonto on pigem reserv, millest saab raha võtta vajadusel, siis krediitkaarti kasutatakse igapäevaste ostude sooritamiseks, kui puudub kiire ligipääs sularahale või kui on vaja teha suuremaid oste.

Teine oluline erinevus on taotlemise protsess. Krediitkaardi saamiseks vajab inimene kõigepealt positiivset krediidiajalugu. Samas, krediidikonto avamiseks ei pruugi sellist nõuet olla, mistõttu võib see olla parem valik inimestele, kel puudub krediidiajalugu.

Kas krediidikonto on parem valik kui krediitkaart või vastupidi?

Pole ühte kindlat vastust, kumb on parem – krediidikonto või krediitkaart. See sõltub inimese personaalsetest vajadustest, krediidiajaloost ja eelistustest. Kui soovite rohkem teada, siis võite lugeda sellest, kuidas Euribor mõjutab teie finantse ning tutvuda kiirlaenu pakkumistega Eestis.

Krediidikontot võib eelistada inimene, kes vajab rahalist paindlikkust või kellel on vaja suuri summasid raha. Krediitkaarti võib eelistada keegi, kes vajab finantsabi igapäevaste ostude tegemiseks ning soovib kasutada soodustusi ja boonuseid.

Lõppkokkuvõttes sõltub valik individuaalsetest vajadustest ning finantsseisundist. Enne laenu võtmist on soovitatav konsulteerida finantsnõustajaga ning kaaluda kõiki plusse ja miinuseid.

Investeeringud aktsiatesse

Investeerimine aktsiatesse võib tunduda alguses keerukas. Siiski, õige teabe ja strateegia olemasolul saavad kõik hakkama rahanduse maailmas.

Mida tähendab aktsiatega kauplemine?

Aktsiad kujutavad endast ettevõtte osalust. Ettevõtted müüvad aktsiaid, et saada raha, mida kasutatakse kasvu või võlgade tasumiseks. Aktsiate omamine annab investorile õiguse ettevõtte kasumile, tuntud ka kui dividendid, ning osalusele ettevõtte varadest. Aktsiatega kauplemine toimub börsil.

Aktsiatega kauplemine

Kuidas alustada investeerimist aktsiatega?

Investeerimine aktsiatesse algab õigete aktsiate valimisega. Esiteks, investeeri ettevõtetesse, mida tunned ja mõistad. See lihtsas ja kättesaadavas keeles kirja pandud õpetus siin aitab mõista, kuidas valida sobivaid aktsiaid.

Aktsiatesse investeerimise eelised ja puudused

Nagu kõikide investeerimisvormide puhul, on ka aktsiatesse investeerimisel oma eelised ja puudused.

Eelised

  • Potentsiaalselt kõrged tootlusmäärad;
  • Võimalus saada dividende;
  • Ligipääs kapitali kasvule.

Puudused

  • Tururisk, mis võib aktsiahinnad langeda;
  • Vajadus jääda kursis ettevõtte ja turu teknika ja trendidega.

Riski maandamine aktsiatega kauplemisel

Aktsiatesse investeerimine on riskantne, kuid mitmesuguste strateegiate abil saab riske maandada. Üks levinud viis on mitmekesistamine, mis tähendab erinevate ettevõtete aktsiatesse investeerimist.

Riski maandamine aktsiatega kauplemisel

Lõppsõna

Aktsiatesse investeerimine võib olla suurepärane viis kasvatada oma raha ja saavutada finantsvabadust. Kuid nagu iga investeerimisvõimalusega, on oluline teha korralik eeltöö ja mõista riske.

Kui tunned, et vajad lisateavet investeerimise kohta, võib sulle olla kasulik tutvuda selle lingi kaudu Euribor-i ja selle mõju kohta sinu finantsidele või vaadata mida tähendab kiirlaen.

Hoiuste turvalisus

Mis on hoiustamine?

Hoiustamine on raha paigutamise vorm panga või muu finantsasutuse vahendite hulka, et teenida intressi. See on populaarne valik paljudele inimestele, kuna see pakub väga madalat riski.

Hoiuste turvalisus

Kõik hoiused ei ole loodud võrdsed; mõned on turvalisemad kui teised. Kuidas hoiused on tagatud? Mõningate hoiuste tagamine läheb pankadele ja finantsasutustele kohustuslikuks, kes peavad järgima rangeid eeskirju ja regulatsioone, et tagada nende klientide raha kaitstus.

Finantsinspektsioon on regulaator, kes jälgib finantsasutusi – nende ülesanne on veenduda, et finantsasutused töötaksid vastavalt seadustele. Neil on oluline osa hoiuste kaitsetaseme tagamisel.

Hoiuste tagamine

Finantsilised tagatised

Nagu mainitud, kaitseb teie raha hoiustajana õiguslik raamistik. Kuid sellest üksi ei pruugi piisata. Väljakutseid tekitavad küsimused, nagu kuidas muuta hoiused turvalisemaks ja kuidas kaitsta ennast finantsiliste riskide eest.

Üks viis oma hoiuste turvalisuse suurendamiseks on Tagatisfondiga liitumine. Tagatisfond on sõltumatu juriidiline üksus, mis hüvitab hoiustajatele nende raha, kui pank või muu finantsasutus ei suuda oma kohustusi täita.

Tagatisfond

Hoiuste intressimäärad

Teine aspekt, mida hoiustajad peaksid arvestama, on intressimäärad. Hoiuste intressimäärad võivad olla erinevad ja need sõltuvad sellistest teguritest nagu hoiustatud summa suurus ja hoiustamise periood. Hea ülevaate erinevatest viisidest, kuidas intressimäärad võivad mõjutada teie finantse, võite leida siit.

Alternatiivid hoiustamisele

Kuigi hoiustamine on populaarne võimalus, leidub ka alternatiive. Näiteks võivad mõned inimesed eelistada investeerimist või võtta kiirlaenu. Loe lähemalt kiirlaenude riskidest ja võimalustest siit.

Hoiuste turvalisus on oluline. Finantskriis võib tekkida igal ajal ja hoiustajatele on oluline teha enda jaoks õigeid otsuseid, et nende rahalised vahendid oleksid kaitstud.

Euribor kodulaenule

Euribor mõiste selgitus

Euribor on Euroopa Pankadevahelise Intressimäära lühend. See on põhimäär, mida Euroopa pangad kasutavad laenude intresside kindlaksmääramiseks. Kui soovite Euroopa pangast laenu võtta, võidakse teile teatada, et teie intressimäär on seotud Euriboriga.

Euribori mõju kodulaenule

Euriboril on suur mõju kodulaenule. Sest kodulaenu intressimäär on tihti seotud Euriboriga, siis Euribori muutus mõjutab otseselt teie laenu kuutasu suurust. Euribori muutus võib tähendada igakuise makse suurenemist või vähenemist. Kui Euribor tõuseb, tõuseb ka teie igakuine makse. Kui Euribor langeb, väheneb ka teie igakuine makse.

Euribori intressimäärad

Euribori intressimäärad ei ole püsivad. Need intressimäärad muutuvad päevast päeva sõltuvalt erinevatest majanduslikest teguritest. Kõrgem Euribor tähendab ostjatele kõrgemat intressimäära. Madalam Euribori tase tähendab laenuvõtjatele madalamat intressimäära.

Kuidas Euribor mõjutab igakuist makset

Euribor mõjutab otseselt teie igakuist makset. Kui Euribor tõuseb, tõuseb ka teie igakuine makse. Kui Euribor langeb, väheneb ka teie igakuine makse. Euribori muutus võib olla märkimisväärne, nii et see on oluline tegur kodulaenu planeerimisel.

Näiteid Euriborist

Euriboril on palju erinevaid kasutusalasid. Üks levinumaid näiteid on hüpoteeklaenud. Need laenud on tavaliselt seotud Euriboriga, mis tähendab, et laenu intressimäär muutub koos Euriboriga.

Kuidas toimida Euribori muutustega

Kui olete kodulaenu võtmas, on oluline mõista, kuidas Euribori muutused võivad mõjutada teie laenu kulukust. Kui Euribor tõuseb, võib teie kuutasu suureneda. Teiselt poolt, kui Euribor langeb, võib teie igakuine kulu väheneda. Seetõttu on oluline hoida silma Euribori määradel ja mõelda, kas see on teie jaoks hea aeg laenu võtmiseks.

Lõppsõna

Lõpetuseks tuleb tõdeda, et Euriboril on kodulaenu juures oluline roll. Olenemata sellest, kas olete olemasolev kodulaenu omanik või plaanite kodulaenu võtta, on teadmine Euriborist hädavajalik. Õige teave ja ettevalmistus aitavad teil igakuist makset paremini planeerida. Toetudes euribor mõistmise allikatele ning laenuteemalisi aspekte käsitlevatele kirjutistele, saate teha teadlikke valikuid.

Laen.eu tarbimislaenud

Laen.ee on veebipõhine laenupakkuja, mille peamine fookus on tarbimislaenude pakkumine. Tarbimislaenud on laenusummad, mida saab kasutada kõige rohkem erinevateks eesmärkideks, sealhulgas kuid mitte ainult remondiks, hariduseks, meditsiiniarvete tasumiseks või isegi reisideks. Need on paindlikud ja sageli kättesaadavad kiiremini kui teised laenutüübid.

Laen.eu

Juurdepääsetavus ja kasutusmugavus

Laen.eu veebileht on loodud nii, et see oleks lihtne ja kasutajasõbralik. See on saadaval 24/7 – 365 päeva, mis võimaldab potentsiaalsetel laenajatel esitada taotlusi igal ajal päevast või ööst. Lisaks on veebilehe disain on lihtne ja arusaadav, mis muudab laenutaotluse protsessi kiireks ja hõlpsaks.

Intressimäärad ja tingimused

Laen.eu tarbimislaenude intressimäärad on konkurentsivõimelised ja sageli madalamad kui paljudel teistel laenupakkujatel. Tingimused on mõistlikud ja sõltuvad laenaja krediidivõimest ja laenusummast, mida soovitakse. On oluline mõista intressimäärade ja laenutingimuste mõju laenu tagasimaksele, seetõttu on oluline vaadata läbi kõik tingimused ja lepingud enne laenulepingu sõlmimist.

Mida silmas pidada laenu taotlemisel

Laenutaotluse esitamisel tuleks arvesse võtta mitmeid tegureid. Peamine nendest on teie finantsvõimekus. Selleks, et saada aimu oma isiklikust rahalise seisukorrast, tasub lugeda artikkel euriborist ja sellest, kuidas ta mõjutab teie finantse.

On oluline teada, kui palju te saate endale lubada tagasi maksta kuus ilma, et see mõjutaks teie elukvaliteeti või tekitaks finantsstressi. Laenu taotlemisel oleks kasulik ka eelnevalt läbi mõelda, kui suur on laenusumma, mille tagasimaksmist saate endale lubada.

Tarbimislaenud

Järeldus

Tarbimislaenud on suurepärane võimalus neile, kes vajavad kiiret ligipääsu rahalistele vahenditele. Kuid nagu kõigi laenude puhul, tuleb tarbimislaenu võtmist hoolikalt läbi mõelda. Kindlasti võtke aega, et uurida oma võimalusi ja mõista nii laene kui ka oma finantsseisundit. Nii saate teha teadliku otsuse ja vältida võimalikke probleeme tulevikus.

Laen.eu tarbimislaenud võivad olla just see, mida vajate, et rahastada oma vajadusi või soove. Ärge unustage aga, et laenu tagasimaksmine on kohustus, mida tuleb võtta tõsiselt. Oma võimaluste mõistmiseks siin on artikkel väikelaenudest ja nende erinevustest tarbimislaenudega.

Oma valikutes kindlaks olemine ja valitud laenuandja tingimuste mõistmine on oluline samm, et tagada oma finantsstabiilsus tulevikus. Teie finantstervis on oluline, seega tehke teadlikke otsuseid, mis mõjutavad teie rahalist heaolu.

Kiirlaenu plussid ja miinused

Kiirlaenud, on tänapäeval üha populaarsemaks muutuval finantsturul levinud laenutüüp. Õige käsitlusviisi korral võivad nad osutuda kasulikuks rahaliseks tööriistaks.

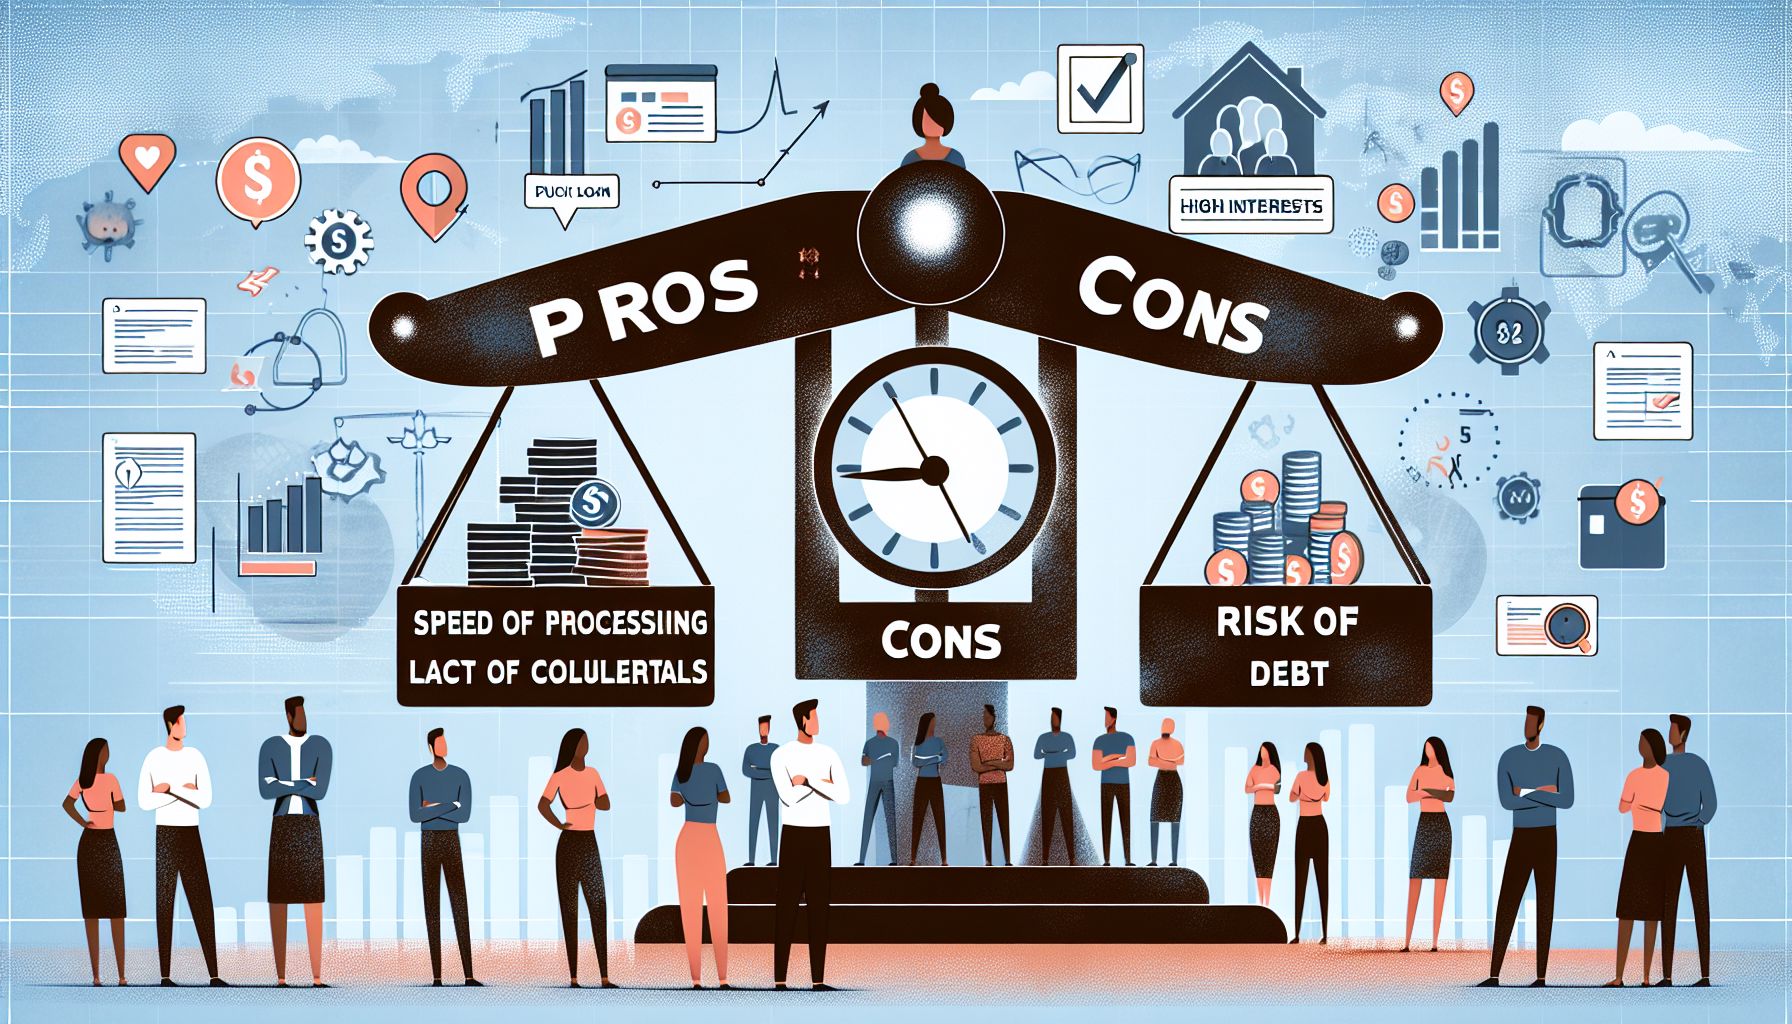
Kiirlaenu plussid

Kiirus

Nagu nimigi vihjab, on kiirlaenud kiireim viis raha laenata. Aega läheb vaid mõni minut või isegi sekundid ning raha on teie pangakontol.

Lihtsus

Kiirlaenude taotlemiseks on sageli vaja vähem dokumente ja vorme kui tavapäraste laenude puhul. Tavaliselt piisab isikut tõendavast dokumendist ja pangakonto numbri andmisest.

Kuidas hinnata laenupakkumisi, on kindlasti abiks kiirlaenude võtmisel.

Kiirlaenu miinused

Kõrged intressimäärad

Kiirlaenude suurimaks miinuseks on nende kõrged intressimäärad. Kuna laenuandjad võtavad suurema riski, peavad nad nõudma ka suuremat tulu. See tähendab, et laenajad võivad lõpuks maksta tagasi palju rohkem, kui nad algselt laenasid.

Võlaringi oht

Kiirlaenud võivad tekitada võlaringi. Kui inimesel on raskusi laenu tagasimaksmisega, võib ta võtta uue kiirlaenu, et eelnevat laenu tagasi maksta. See võib põhjustada pideva võlgade tsükli, millest on raske välja murda.

Laenuandjate usaldusväärsus

Kiirlaenud on sageli seotud ebausaldusväärsete laenuandjatega, kes kasutavad ebaeetilisi või isegi seadusevastaseid laenutegevuste taktikaid. Postimehe artikkel “Kiirlaen: kiire laen” pakub põhjalikku ülevaadet sellest probleemist.

Kokkuvõte

Lõppkokkuvõttes on kiirlaenu kasulikkus sõltuv üksikisiku või pere olukorrast. Enne laenu taotlemist on oluline võrrelda laenupakkumisi, uurida laenuandjat ning arvesse võtta nii laenu eeliseid kui ka riske. Lisaks soovitame tutvuda “Euribor: Mis see on ja kuidas see mõjutab teie finantse” nimelise artikliga, et täielikumalt mõista laenude maailma.

Kiirlaenud on hoolika kaalutluse ja planeerimise abil vahend, mida saab kasutada erakorraliste kulude katmiseks. Kuid ilma ettevaatlikkuseta võivad need viia suurte probleemideni. Viljakas on kaaluda kõiki võimalusi ja teha informeeritud otsuseid, et vältida tulevasi finantsprobleeme.

Otsides oma unistuste karjääri – Kuidas teha esimene samm

Selle blogipostituse eesmärk on aidata sind, kes sa oled hädas karjäärivalikuga. Kust otspunktist alustada? Kuidas leida tee, mis viib sind sinu unistuste karjäärini? Läheme sammu-sammult läbi protsessi, mis aitab sul jõuda lähemale oma ideaalse karjääri leidmisele.

Iga suur muutus algab väikesest sammust

Kõigepealt julgustan sind mõtlema tõsiselt oma tuleviku üle. Kas oled praegu rahul oma praeguse töökohaga? Kas sa tunned, et saad ennast seal maksimaalselt arendada? Mis on sinu praeguse karjääri head ja halvad küljed?

Mõtlema peab sellele, milliseid tööülesandeid sa teha tahaksid. Mis sinu jaoks põnevust pakuks? Milline on sinu unistuste töö? Kas praegune töökoht annab sulle võimaluse selleni jõuda?

Pärast seda tuleks koostada nimekiri töökohtadest või -valdkondadest, kus sooviksid töötada. Nimekirja tegemine aitab sul visualiseerida oma unistusi ja annab sulle konkreetse sihi, mille suunas liikuda.

Tee endale selgeks, mis on sinu oskused ja tugevused

Igaühel meist on unikaalsed oskused ja tugevused, mida kasutades saame käia oma unistuste karjääri poole vaatamata hetkel olemasolevatele takistustele. Mõtle sellele, milles sa oled tõesti head ja kuidas saaksid seda oma karjääris kasutada.

Seejärel proovi mõista, millised on tööalased oskused või teadmised, mida sul veel vaja on, et oma unistuste karjäärile lähemale jõuda. Milliseid koolitusi või haridust sa vajaksid? Võib-olla saaksid tugiisikult või mentorilt nõu küsida?

Tee plaan ja tee esimene samm

Lõpuks on aeg kokku koostada oma tegevuskava. See ei pea olema üksikasjalik, kuid see aitab sul oma unistuste karjääri suunas liikuda. Planeeri, millised on sinu lühiajalised ja pikaajalised eesmärgid. Mis on need esimesed sammud, mida sa juba täna teha saaksid?

Kui sul on plaan ja soovid midagi tõesti saavutada, siis tee see esimene samm. Iga edusamm, ükskõik kui väike, viib sind edasi, lähemale unistuste karjäärile.

Kokkuvõtteks

Karjääri leidmine, mis sind tõeliselt rahuldab ja rõõmu pakub, võib olla pikk ja keeruline teekond. Kuid oluline on mõista, et igasugune areng ja muutus algab esimesest sammust. Sa ei pea olema veel täna täpselt seal, kus soovid – pead lihtsalt alustama!

Töö ja kirg: Kuidas leida oma unistuste karjäär

Sissejuhatus: karjääriotsingu tähtsus

Paljud meist seisavad elus silmitsi küsimusega: mida ma tahan oma eluga teha? Kuidas leida töö, mis täidab mind rahulduse ja põnevusega? Tõde on see, et leida armastatud karjääriraadi ei tasu alahinnata.

Esimene samm: iseteadvus

Kõik algab iseteadvusest. Mõistan, kes ma olen, mis mulle rõõmu pakub ja mis mind motiveerib. Kas mul on loov mõistus, mis naudib uute lahenduste loomist? Või olen ma detailne analüütik, kellele meeldib süveneda andmetesse ja viia läbi uuringuid? Või ehk olen ma sotsiaalne hing, kellel on kirg teiste aitamise järele? Vastused nendele küsimustele aitavad mul oma karjäärisuunda kitsendada.

Teine samm: oskuste uurimine

Järgmine etapp on oskuste uurimine. Mis on need unikaalsed oskused, mida ma lauale toon? Ammendavate oma loomulikud anded ja oskused on oluline samm oma unistuste karjääri poole. Samuti on oluline olla valmis õppima ja omandama uusi oskuseid.

Kolmas samm: võimaluste otsimine

Kui olen tuvastanud oma anded, oskused ja huvialad, on aeg uurida, millised karjääriteed on mulle kättesaadavad. Tööturul on mitmekesised võimalused ja iga sektori jaoks on olemas vastav töö.

Neljas samm: karjääri kavandamine

Unistuste karjääri leidmine ei juhtu üleöö. Pigem on see teekond, mis hõlmab kavandamist, võimaluste uurimist, vajadusel õppekursustel osalemist, enesearengut ja pidevat eneseväljendamist.

Kokkuvõte: karjääri leidmine on pidev protsess

Unistuste karjääri leidmisel on oluline meeles pidada, et see on pidev protsess. See eeldab aja, vaeva ja kannatlikkuse investeerimist. Kuid raske töö viljad on magusad ja väärt pingutust. Lõppkokkuvõttes, kui leiad oma kirgi ja annet, mis ühendavad sind tööga, mis tõesti loeb, siis see on armastatud karjääri leidmise, ja elu, triumf.